ลูกค้าสินเชื่อรายเดิมของธนาคาร ที่ประสบภัยธรรมชาติหรือภัยพิบัติ ซึ่งอยู่ในเขตประกาศพื้นที่ประสบภัย

กลุ่มเป้าหมาย
ลูกค้ารายเดิมที่เป็นกลุ่มลูกค้ารายย่อยและ SMEs ได้รับผลกระทบจากภัยพิบัติ เช่น ที่อยู่อาศัย หรือสถานประกอบการได้รับความเสียหายอยู่ในพื้นที่ประสบภัยพิบัติตามประกาศทางราชการ
วัตถุประสงค์
เพื่อช่วยเหลือลูกค้ารายเดิม ที่ประสบภัยพิบัติ
หมายหตุ : “ภัยพิบัติ” หมายถึง ภัยที่ก่อให้เกิดความเสียหายต่อชีวิตและทรัพย์สิน โดยส่งผลกระทบต่อภาวะเศรษฐกิจและวิถีชีวิตของผู้คนทั้งในระยะสั้นและระยะยาว แบ่งเป็น 2 ประเภท ได้แก่ ภัยพิบัติทางธรรมชาติและภัยพิบัติที่มนุษย์สร้างขึ้น
คุณสมบัติผู้เข้าร่วมมาตรการ
- เป็นบุคคลธรรมดาหรือนิติบุคคลที่ขอสินเชื่ออุปโภคบริโภครวมถึงสินเชื่อ MOU แบบมีหลักประกัน หรือสินเชื่อธุรกิจแบบมีกำหนดระยะเวลา ยกเว้น สินเชื่อเช่าซื้อที่ได้รับผลกระทบจากภัยพิบัติ
- ไม่มีประวัติการค้างชำระเกิน 90 วัน
- ไม่เป็นลูกหนี้ที่ปรับปรุงโครงสร้างหนี้ของลูกหนี้ที่ยังไม่ด้อยคุณภาพ
- ไม่เป็นลูกหนี้ที่ปรับปรุงโครงสร้างหนี้ (TDR) อยู่ระหว่างการ monitor 3 เดือน
- ไม่เป็นลูกค้าที่อยู่ระหว่างชำระเฉพาะกำไร (Grace Period) หรืออยู่ระหว่างการพักชำระหนี้ตามมาตรการอื่นของธนาคาร และลูกค้าที่เข้าร่วมโครงการ “คุณสู้เราช่วย”
มาตรการที่ 1 : พักชำระหนี้
- กรณีเสียหายรุนแรง ไม่สามารถอยู่อาศัยหรือดำเนินกิจการได้ พักชำระเงินต้น และกำไร ระยะเวลาสูงสุดไม่เกิน 3 เดือน โดยมีเกณฑ์การพิจารณาลูกค้าที่สามารถเข้ามาตรการได้ดังนี้
1.ลูกค้ารายย่อยที่มีภาระหนี้เงินต้นคงเหลือไม่เกิน 2 ล้านบาทต่อหลักประกันที่อยู่ในพื้นที่ประกาศภัยพิบัติ โดยให้สาขาเป็นผู้ตรวจสอบหลักประกันอยู่ในเกณฑ์ที่ธนาคารกำหนด
2.ลูกค้า SMEs (สินเชื่อแบบมีระยะเวลา) ที่มีภาระหนี้เงินต้นคงเหลือไม่เกิน 20 ล้านบาท
- กรณีเสียหายบางส่วน แต่สามารถอยู่อาศัยหรือดำเนินกิจการได้ พักชำระเงินต้นโดยชำระเฉพาะกำไรเต็มจำนวน ระยะเวลาสูงสุดไม่เกิน 6 เดือน
หมายเหตุ : หลักประกันต้องอยู่ในพื้นที่เขตภัยพิบัติตามประกาศ (หากมีหลักประกันอื่นที่อยู่ใน CIF เดียวกันที่ไม่ได้ ประสบปัญหาภัยพิบัติและอยู่ในเขตภัยพิบัติตามประกาศ ไม่สามารถเข้ามาตรการนี้ได้) และ กรณีมีการขยายระยะเวลา ให้ขยายระยะเวลาออกไปสูงสุดไม่เกินระยะเวลาที่ขอพักชำระ หรือ ไม่เกินค่างวดที่ผ่อนชำระเดิม โดยให้ยกเว้นค่าชดเชยผิดนัด (Late charge) ที่เกิดขึ้นทั้งจำนวนจนถึงวันที่ปรับปรุงบัญชี โดยเมื่อรวมกับอายุผู้ขอสินเชื่อมีเงื่อนไขดังนี้
- กรณีลูกหนี้มีรายได้จากเงินเดือน เมื่อรวมระยะเวลาในการผ่อนชำระและอายุของผู้ขอสินเชื่อต้องไม่เกิน 65 ปี
- กรณีลูกหนี้มีรายได้จากการทำธุรกิจ เมื่อรวมระยะเวลาในการผ่อนชำระและอายุของผู้ขอสินเชื่อต้องไม่เกิน 70 ปี
- กรณีมีผู้ขอสินเชื่อร่วมให้พิจารณาจากอายุผู้ขอสินเชื่อที่อายุน้อยสุด
- อัตรากำไรตามสัญญาสินเชื่อเดิม
-
"เสียหายรุนแรง” หมายถึง บ้านเสียหายรุนแรง ไม่สามารถอยู่อาศัยได้หรือ/กิจการไม่สามารถดำเนินกิจการได้โดยมีลักษณะเข้าข่ายดังนี้
ตัวโครงสร้างบ้านเสียหายหนัก: ผนังพัง, เสาหรือโครงสร้างหลักแตกร้าวทรุดตัว, หลังคาหลุดหาย, หน้าต่างประตูพังจนล็อกไม่ได้ หรือเสี่ยงคานเคาะทรุดตัวลงมา และ/หรือ
น้ำท่วมสูงจนเข้าพักอาศัยไม่ได้: น้ำท่วมเข้าไปในบริเวณที่อยู่อาศัยภายในบ้านชั้น 1 หรือระดับน้ำสูงเกินกว่าจะดำรงชีวิตประจำวันได้ ต้องอพยพออกไปพักอาศัยที่อื่นชั่วคราว
มาตรการที่ 2 : เติมทุน (ให้สินเชื่อเพิ่ม)
มาตรการให้สินเชื่อเพิ่มสำหรับลูกค้ารายเดิมที่ต้องการเงินทุนสำหรับต่อเติมหรือช่อมแซมที่อยู่อาศัย หรือฟื้นฟูสถานประกอบการ
- อัตรากำไรผ่อนชำระ(ต่อปี) / วงเงิน / ระยะเวลา ดังนี้

- SPRL (Standard Profit Rate with Long Term Financing) คือ อัตรากำไรผ่อนชำระหรืออัตรากำไรอ้างอิง ตั้งแต่วันที่ 4 มีนาคม 2569 SPRL = 7.68% ต่อปี
มาตรการที่ 3 :ไปต่อ
ลูกค้าที่ทำกรมธรรม์ประกันอัคคีภัย ซึ่งคุ้มครองภัยธรรมชาติ ธนาคารจะเร่งประสานงานพิจารณาสินไหมเร่งด่วน (Fast Track)
ระยะเวลารับคำขอเข้าร่วมมาตรการ
ตั้งแต่วันนี้ – 31 ธ.ค. 2569
ลงทะเบียนเข้าร่วมมาตรการ

ข่าวสารและ
กิจกรรม
+ ดูทั้งหมด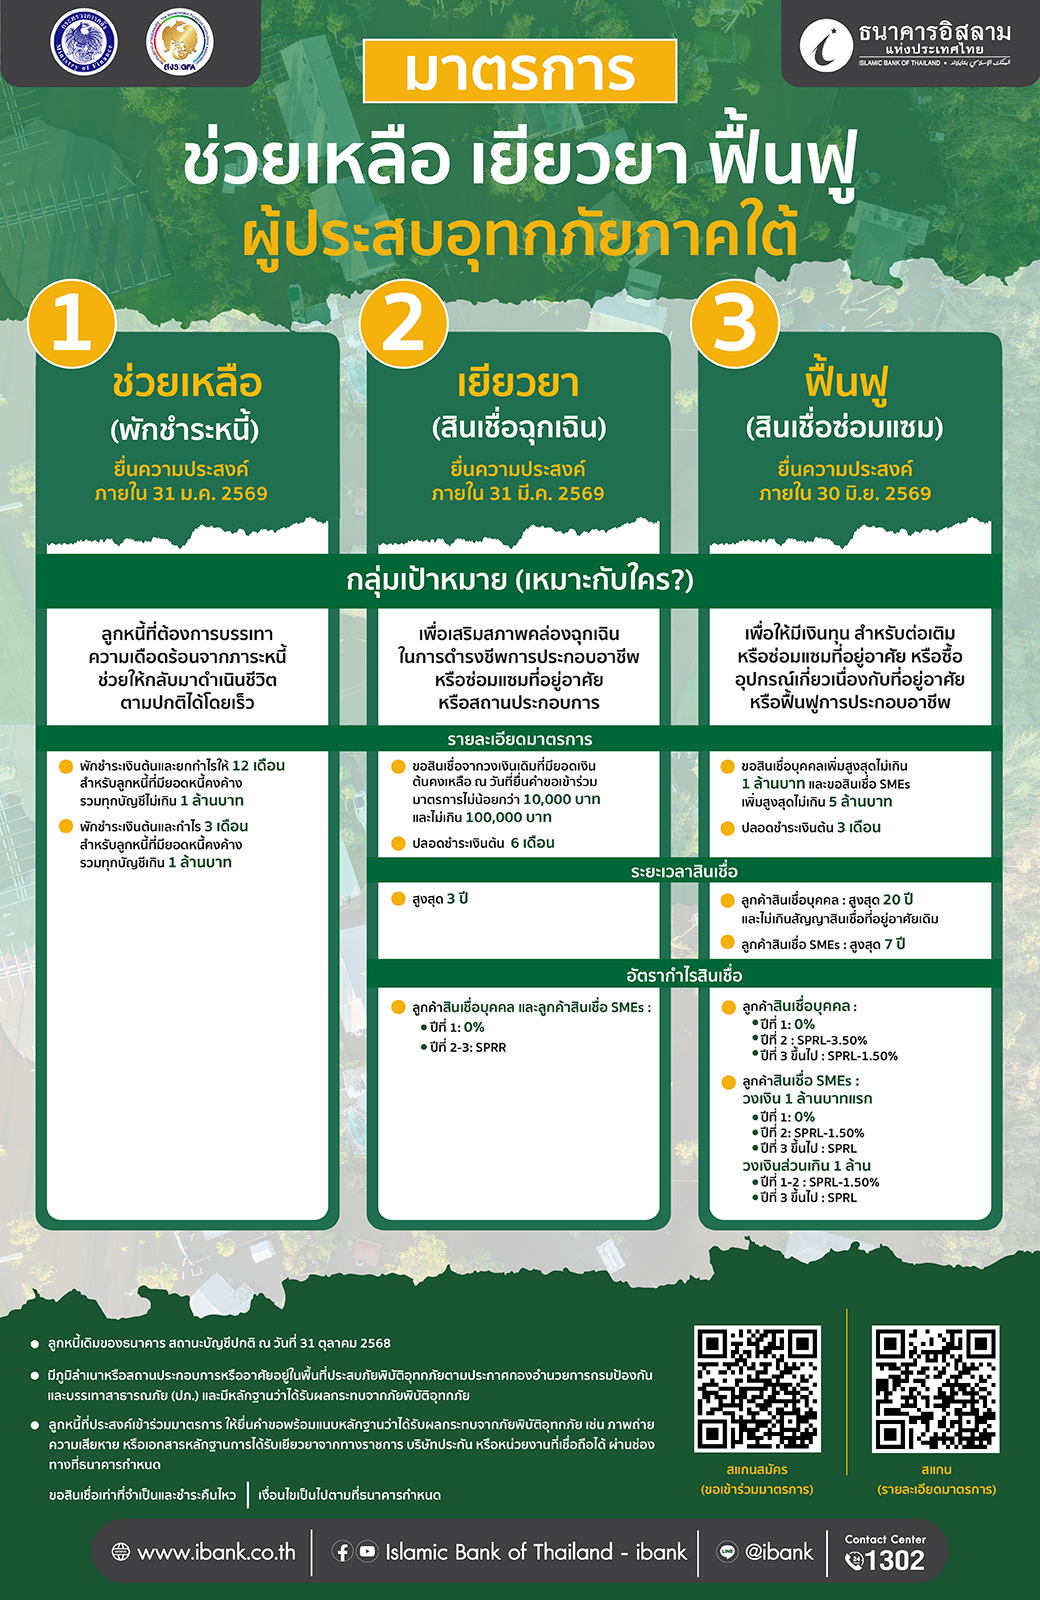
15 ธันวาคม 2568
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ขานรับนโยบายกระทรวงการคลังที่มอบหมายให้สถาบันการเงินของรัฐทุกแห่งเร่งบรรเทาความเดือดร้อนให้ลูกหนี้ที่ได้รับผลกระทบจากอุทกภัยครั้งใหญ่ในพื้นที่ภาคใต้ ครอบคลุม 10 จังหวัด โดยได้จัดทำ “มาตรการ ช่วยเหลือ เยียวยา และฟื้นฟู ผู้ประสบอุทกภัยภาคใต้” เพื่อลดภาระทางการเงิน พร้อมทั้งสนับสนุนเงินทุนเพิ่มสภาพคล่องฉุกเฉินและฟื้นฟูธุรกิจให้กลับมาฟื้นตัวอย่างรวดเร็ว
7 มีนาคม 2568
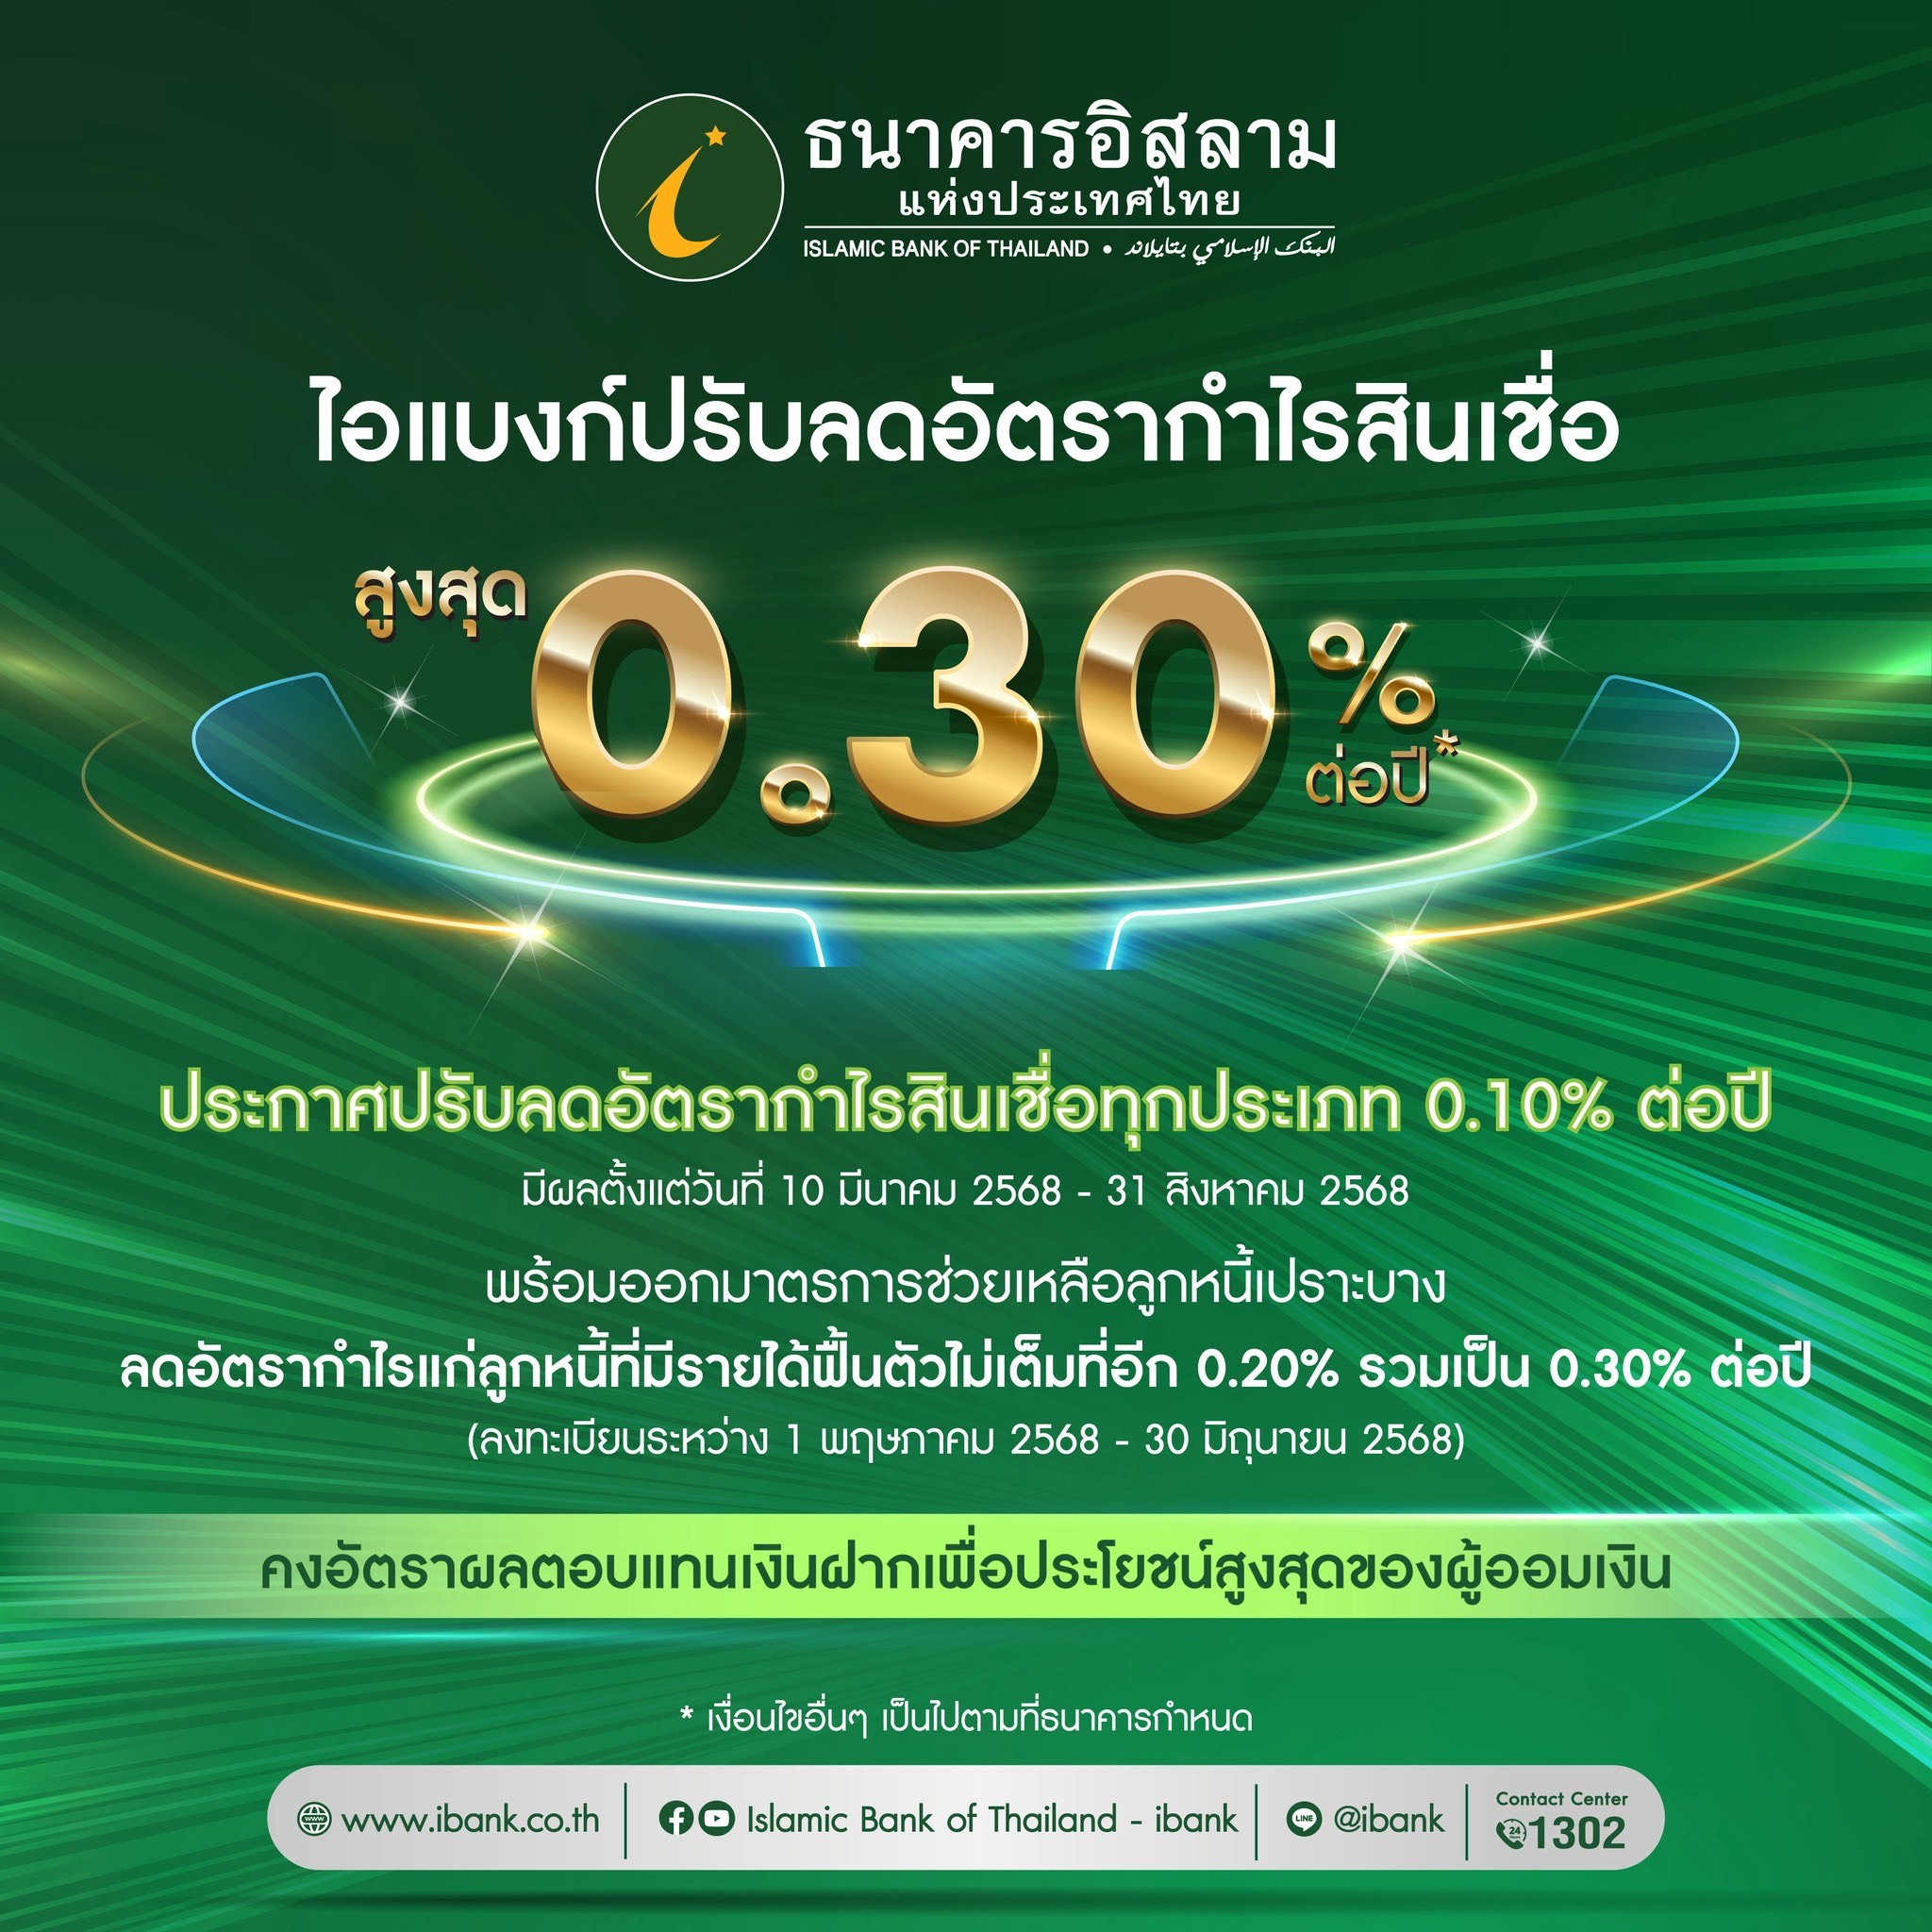
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ในฐานะสถาบันการเงินเฉพาะกิจของรัฐที่ให้บริการตามหลักชะรีอะฮ์ ปรับลดอัตรากำไรสินเชื่อสูงสุด 0.30% โดยประกาศปรับลดอัตรากำไรสินเชื่อทุกประเภทลง 0.10% โดย SPR ลดลงเหลือ 7.90% ต่อปี SPRL ลดลงเหลือ 7.80% ต่อปี และ SPRR ลดลงเหลือ 8.15% ต่อปี มีผลตั้งแต่วันที่ 10 มีนาคม 2568 ถึง 31 สิงหาคม 2568 เพื่อกระตุ้นเศรษฐกิจและช่วยผู้ประกอบการรายย่อย รวมถึงพี่น้องมุสลิมที่ต้องการเข้าถึงแหล่งเงินทุนตามหลักการศาสนา พร้อมทั้งเสนอมาตรการช่วยเหลือลูกหนี้เปราะบางที่มีรายได้ฟื้นตัวไม่เต็มที่ตามเงื่อนไขของธนาคาร โดยลดอัตรากำไรให้อีก 0.20% รวมเป็น 0.30% ต่อปี ซึ่งการปรับลดอัตรากำไรสินเชื่อทั้งหมดในครั้งนี้ ครอบคลุมระยะเวลา 6 เดือน และธนาคารยังคงอัตราผลตอบแทนเงินฝากเพื่อประโยชน์สูงสุดของผู้ออมเงิน ให้มีทางเลือกในการหาแหล่งฝากเงินที่มีความมั่นคง ปลอดภัย และถูกต้องตามหลักชะรีอะฮ์
22 ตุลาคม 2567
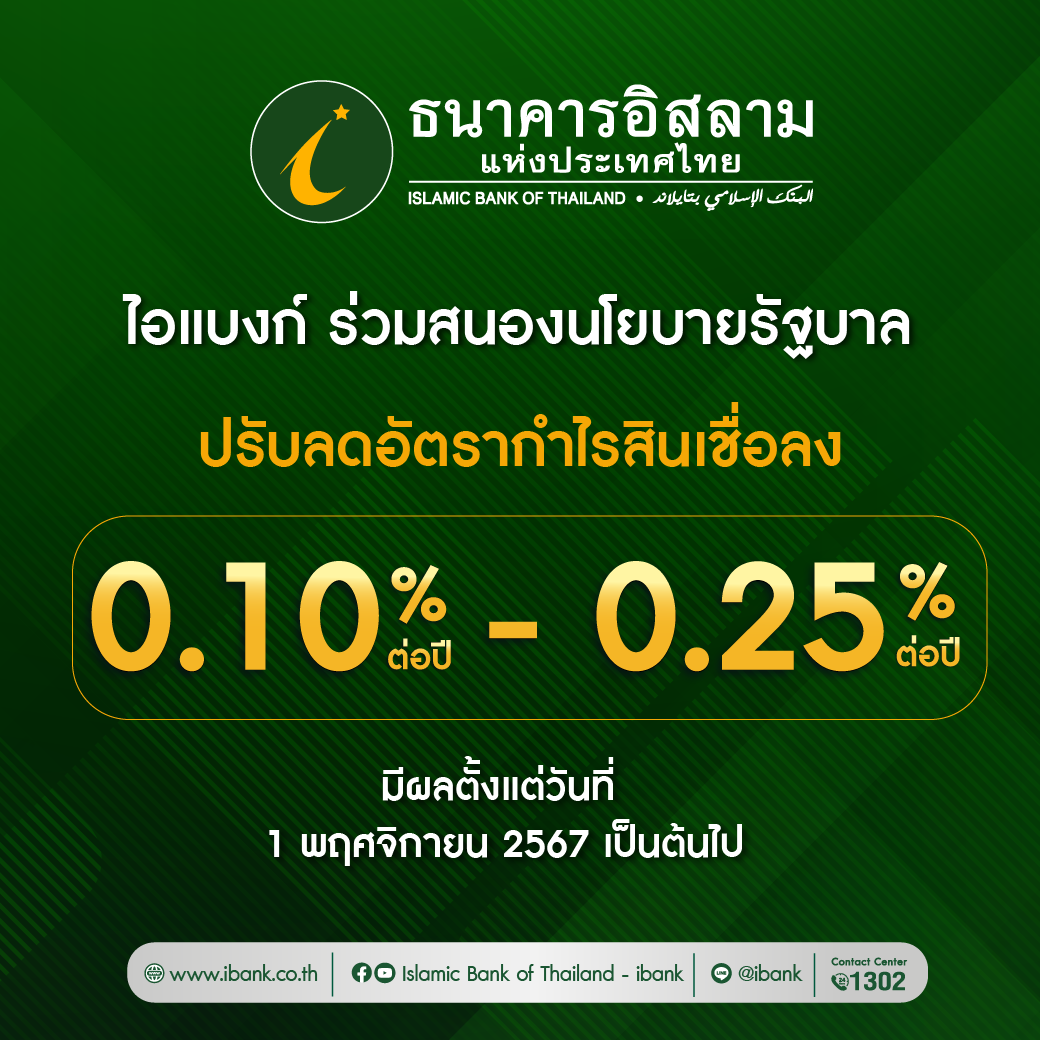
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ร่วมสนองนโยบายรัฐบาลประกาศปรับลดอัตรากำไรลูกค้าสินเชื่อลงสูงสุด 0.25% ต่อปี ตามมติคณะกรรมการนโยบายการเงิน (กนง.) เพื่อลดภาระให้กับลูกค้าสินเชื่อของธนาคาร