ลูกค้าผู้ประสบภัยธรรมชาติหรือภัยพิบัติที่อยู่ในเขตประกาศพื้นที่ประสบภัย

มาตรการไอแบงก์..เรา..ไม่ทิ้งกัน (พักหนี้ เติมทุน ไปต่อ)
สำหรับลูกค้าผู้ประสบภัยธรรมชาติหรือภัยพิบัติที่อยู่ในเขตประกาศพื้นที่ประสบภัย
มาตรการที่ 1 : พักชำระหนี้เดิม
- สำหรับลูกค้าที่ต้องการบรรเทาความเดือดร้อนจากภาระหนี้ช่วยให้กลับมาดำเนินชีวิตตามปกติได้โดยเร็ว
- ลูกค้ารายย่อยที่มีภาระหนี้เงินต้นคงเหลือไม่เกิน 2 ล้านบาท
- ลูกค้า SMEs (สินเชื่อแบบมีระยะเวลา) ที่มีภาระหนี้เงินต้นคงเหลือไม่เกิน 20 ล้านบาท
-
มี 2 กรณี ดังนี้
1.กรณีเสียหายรุนแรง ไม่สามารถอยู่อาศัยหรือดำเนินกิจการได้ : พักทั้งเงินต้นและกำไร สูงสุด 3 เดือน
2.กรณีเสียหายบางส่วน แต่สามารถอยู่อาศัยหรือดำเนินกิจการได้ : พักเงินต้น ชำระเฉพาะกำไร สูงสุด 6 เดือน
-
ขยายระยะเวลาผ่อนชำระ ไม่เกินระยะเวลาที่พักชำระ
-
ยกเว้นค่าปรับ (Late Charge) ที่เกิดจากการผิดนัดชำระในช่วงที่พักชำระ
มาตรการที่ 2 : เติมทุน (สินเชื่อใหม่)
- สำหรับลูกค้าที่ต้องการเงินทุนสำหรับต่อเติมหรือช่อมแซมที่อยู่อาศัย หรือฟื้นฟูสถานประกอบการ ได้แก่
- สินเชื่อซ่อมแซมฟื้นฟูที่อยู่อาศัย (รายย่อย) วงเงินสูงสุด 1 ล้านบาท ระยะเวลาผ่อนชำระสูงสุด 20 ปี
อัตรากำไรปีแรก 1.99% ต่อปี
ปีที่ 2-3 SPRL-3.50% ต่อปี
ปีที่ 4 เป็นต้นไป SPRL - 1.50% ต่อปีEPR = - สินเชื่อฟื้นฟูกิจการ (SMEs)
วงเงินสูงสุด 5 ล้านบาท ระยะเวลาผ่อนชำระสูงสุด 5 ปี
อัตรากำไรปีแรก 3.25% ต่อปี
ปีที่ 2-3 SPRL-1.00% ต่อปี
ปีที่ 4 เป็นต้นไป SPRL ต่อปี
- SPRL (Standard Profit Rate with Long Term Financing) คือ อัตรากำไรผ่อนชำระหรืออัตรากำไรอ้างอิงสำหรับสินเชื่อแบบมีกำหนดระยะเวลา เป็นอัตรากำไรที่ธนาคารกำหนดให้ลูกค้าผ่อนชำระแบบมีส่วนลดจากอัตรากำไรราคาขายหรืออัตรากำไรสูงสุด สำหรับสินเชื่อแบบมีหลักประกัน อัตรากำไรราคาขายหรืออัตรากำไรสูงสุด 18% ต่อปี และสินเชื่อแบบไม่มีหลักประกัน = 25% ต่อปี โดยส่วนต่างระหว่างอัตรากำไรราคาขายและอัตรากำไรผ่อนชำระจะเป็นส่วนลดเพื่อคืนกำไรให้แก่ลูกค้าธนาคาร ทั้งนี้อัตรากำไรผ่อนชำระหรืออัตรากำไรอ้างอิงสามารถเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้แต่จะไม่เกินอัตรากำไรราคาขายประกาศอัตรากำไรและส่วนลด วันที่ 4 มีนาคม 2569 SPRL = 7.68% ต่อปี
- EPR (Effective Profit Rate) คือ อัตรากำไรที่แท้จริงตลอดอายุสัญญา คำนวณจากวงเงินสินเชื่อ 1 ล้านบาท ระยะเวลา 20 ปี
มาตรการที่ 3 : ไปต่อ
ลูกค้าที่ทำกรมธรรม์ประกันอัคคีภัย ซึ่งคุ้มครองภัยธรรมชาติ ธนาคารจะเร่งประสานงานพิจารณาสินไหมเร่งด่วน (Fast Track)
ลงทะเบียน เข้าร่วมมาตรการ
ระยะเวลายื่นคำขอลงทะเบียนเข้าร่วมมาตรการ
ตั้งแต่วันนี้ – 31 ธ.ค. 2569

ข่าวสารและ
กิจกรรม
+ ดูทั้งหมด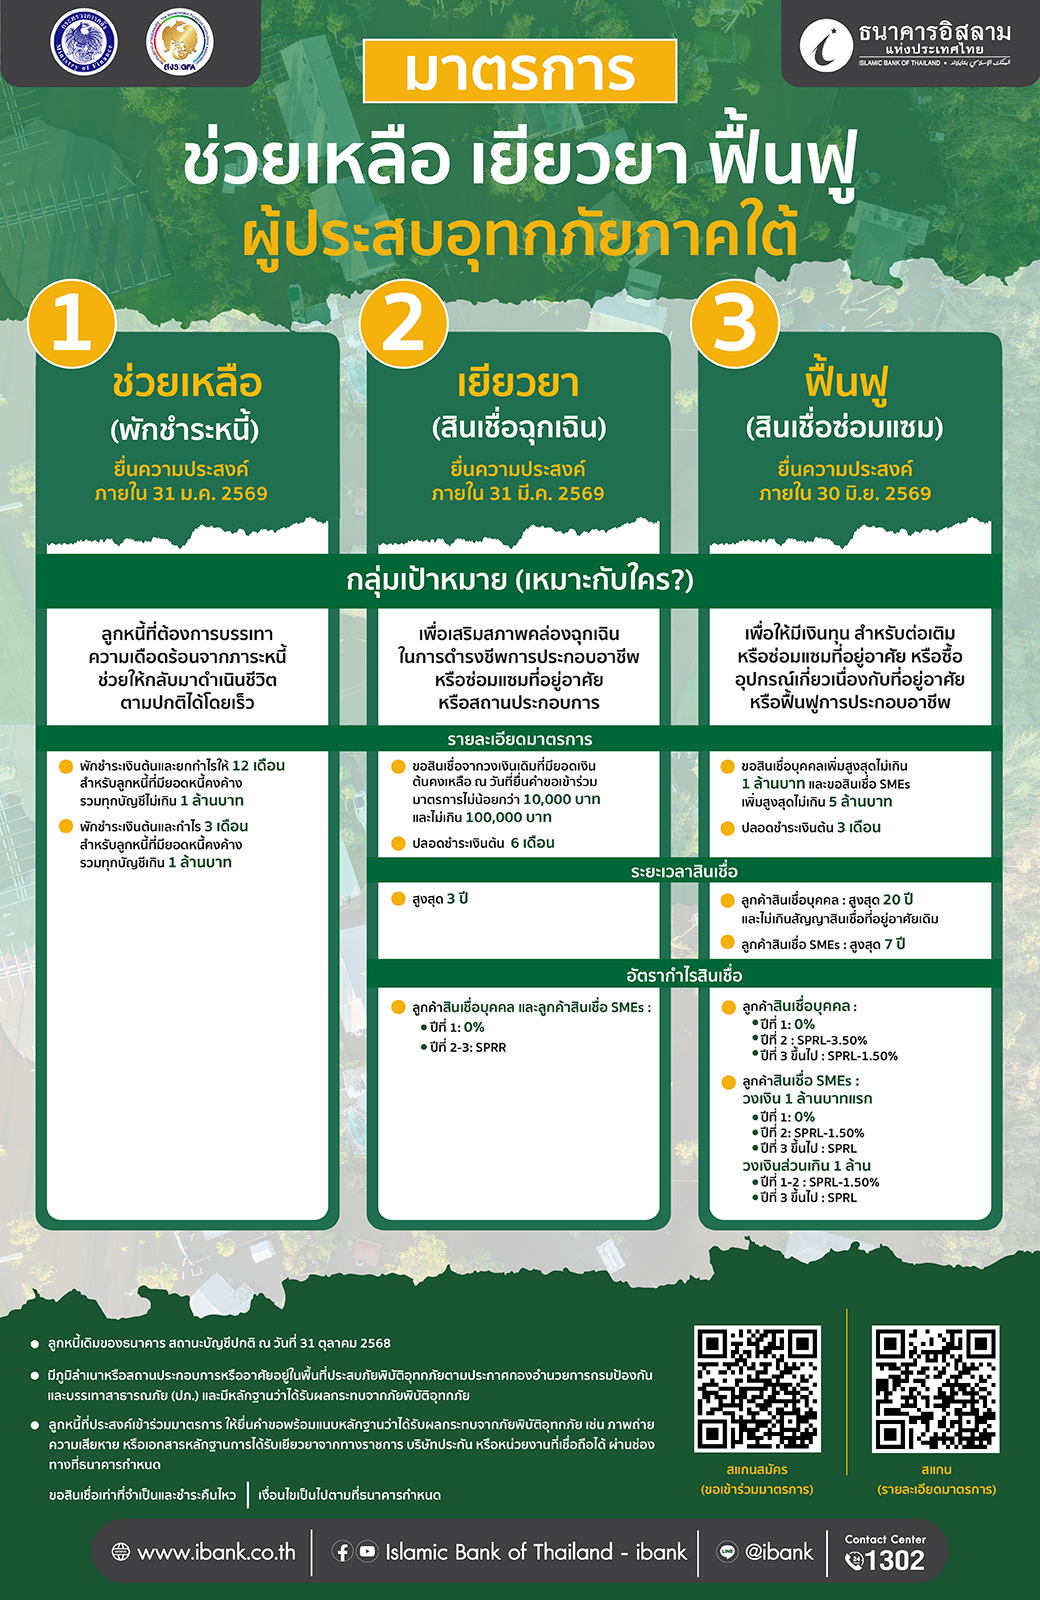
15 ธันวาคม 2568
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ขานรับนโยบายกระทรวงการคลังที่มอบหมายให้สถาบันการเงินของรัฐทุกแห่งเร่งบรรเทาความเดือดร้อนให้ลูกหนี้ที่ได้รับผลกระทบจากอุทกภัยครั้งใหญ่ในพื้นที่ภาคใต้ ครอบคลุม 10 จังหวัด โดยได้จัดทำ “มาตรการ ช่วยเหลือ เยียวยา และฟื้นฟู ผู้ประสบอุทกภัยภาคใต้” เพื่อลดภาระทางการเงิน พร้อมทั้งสนับสนุนเงินทุนเพิ่มสภาพคล่องฉุกเฉินและฟื้นฟูธุรกิจให้กลับมาฟื้นตัวอย่างรวดเร็ว
7 มีนาคม 2568
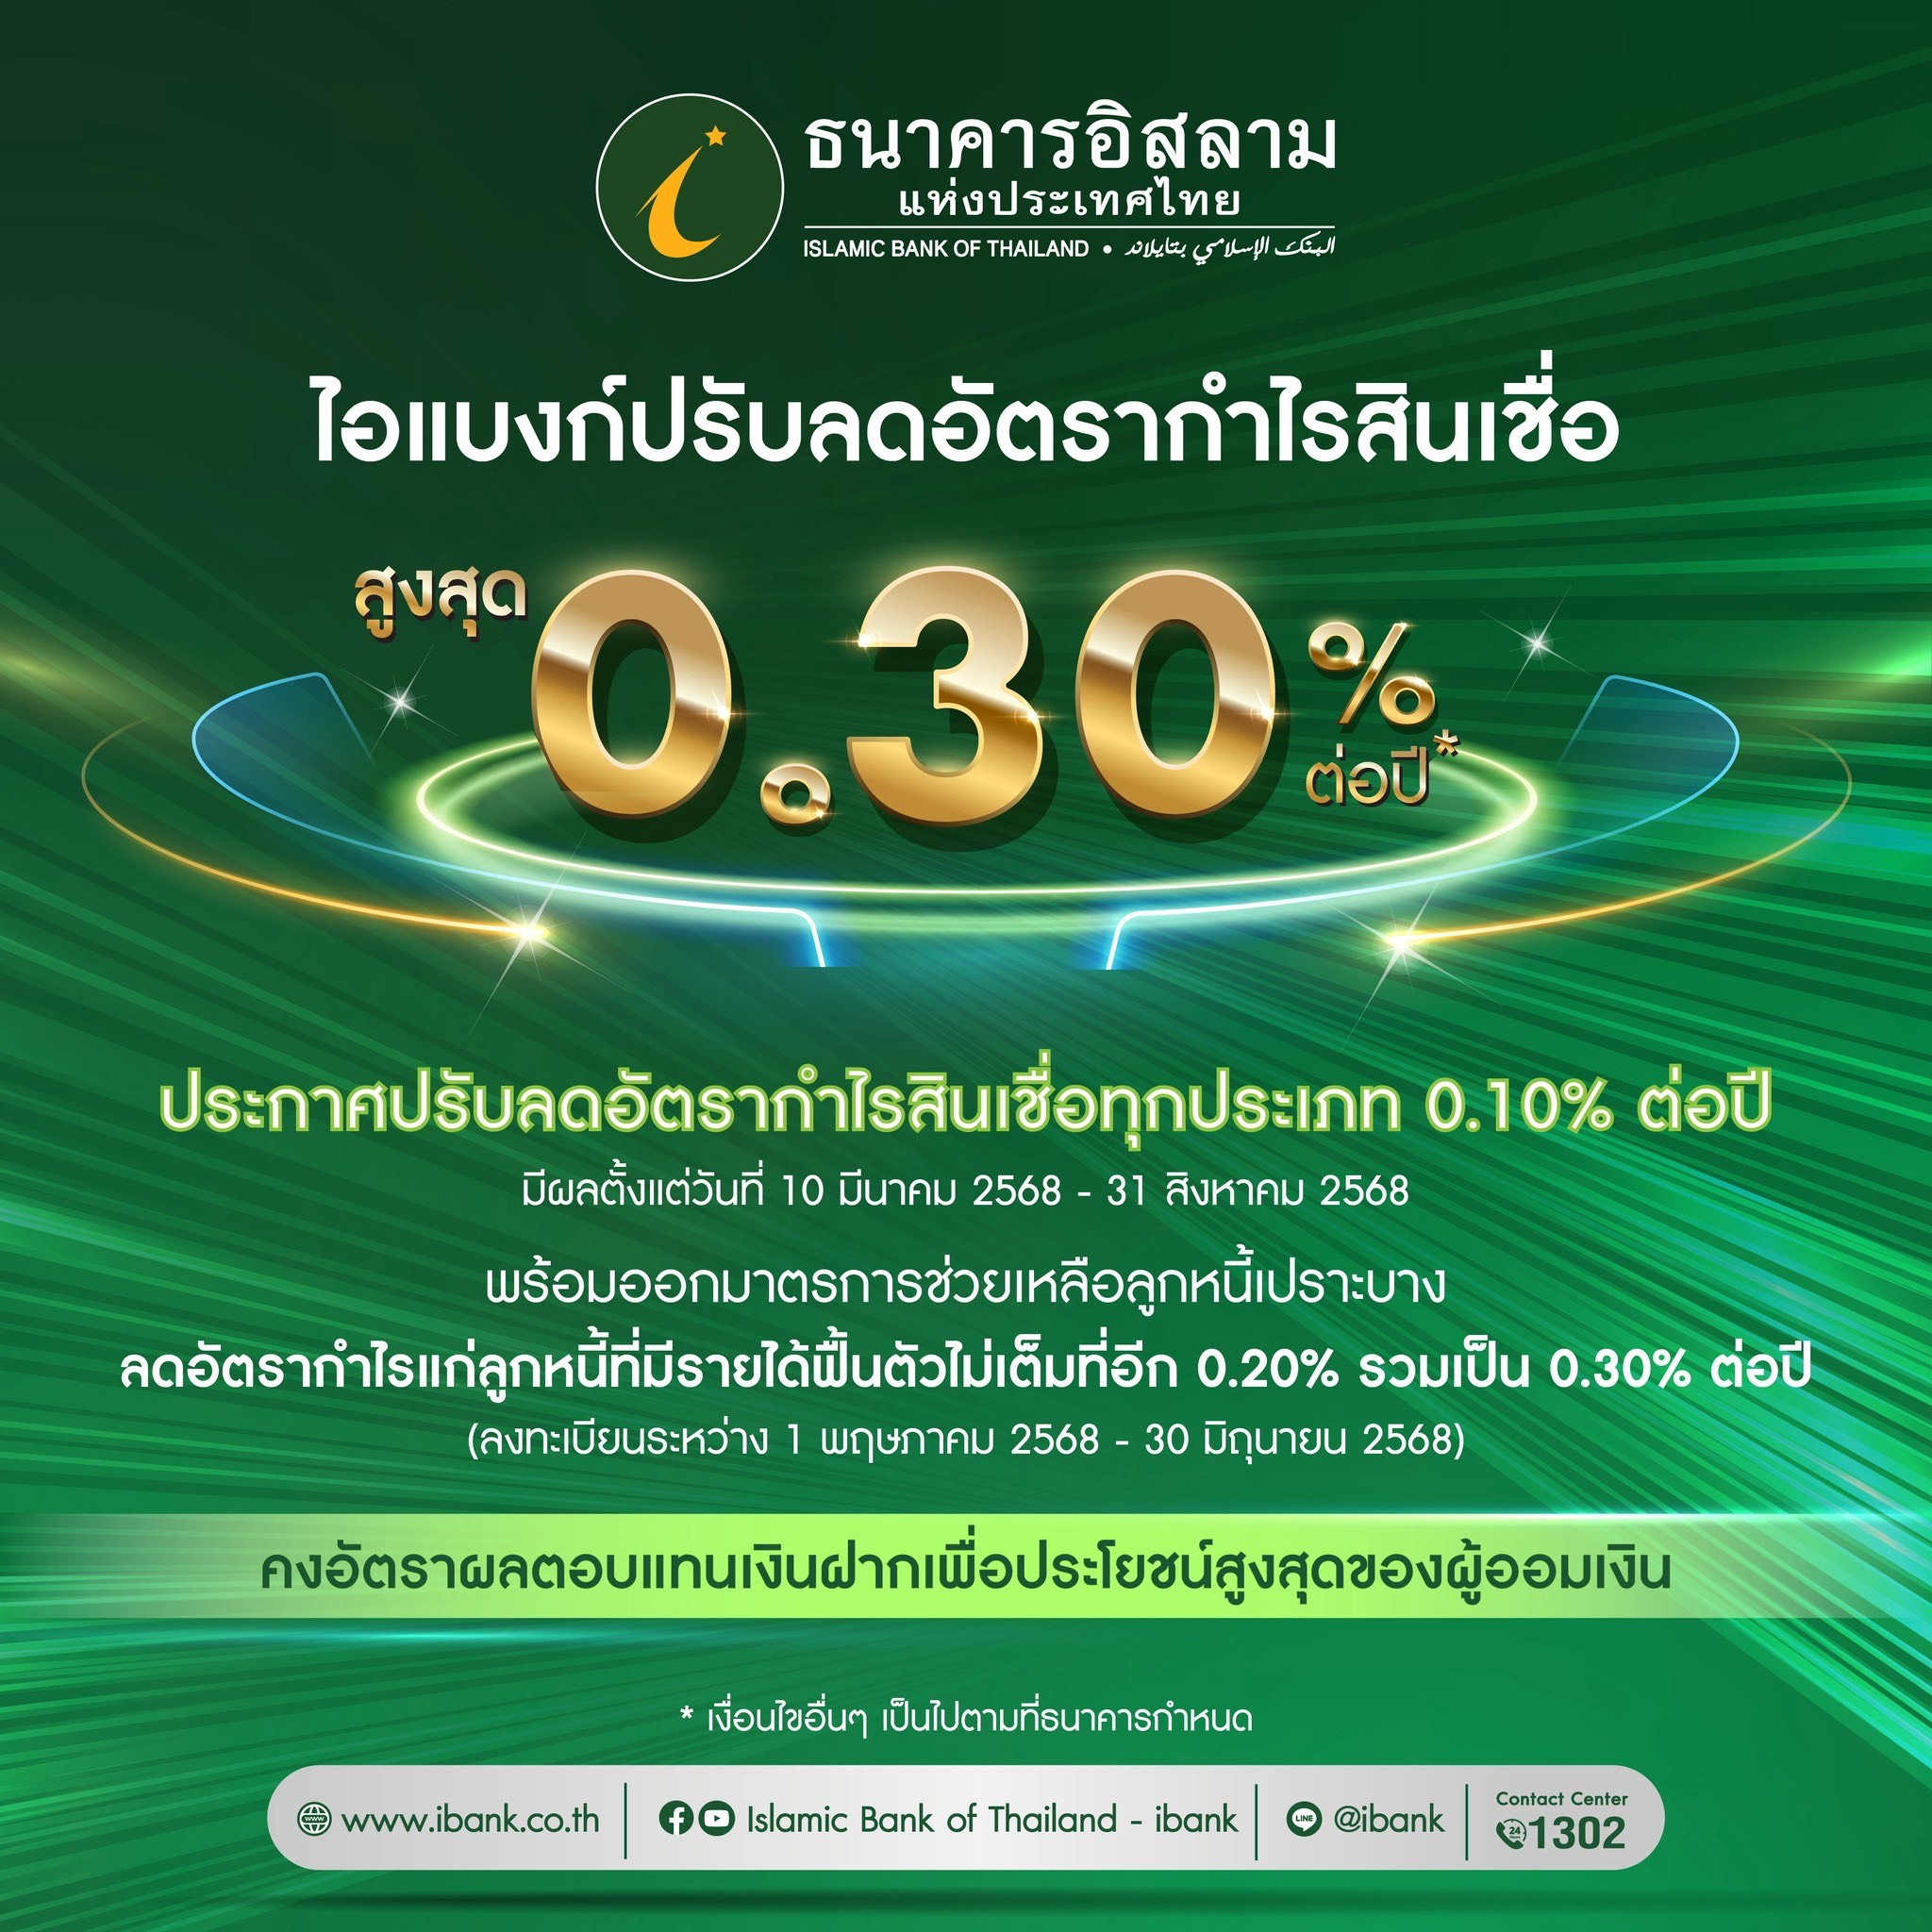
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ในฐานะสถาบันการเงินเฉพาะกิจของรัฐที่ให้บริการตามหลักชะรีอะฮ์ ปรับลดอัตรากำไรสินเชื่อสูงสุด 0.30% โดยประกาศปรับลดอัตรากำไรสินเชื่อทุกประเภทลง 0.10% โดย SPR ลดลงเหลือ 7.90% ต่อปี SPRL ลดลงเหลือ 7.80% ต่อปี และ SPRR ลดลงเหลือ 8.15% ต่อปี มีผลตั้งแต่วันที่ 10 มีนาคม 2568 ถึง 31 สิงหาคม 2568 เพื่อกระตุ้นเศรษฐกิจและช่วยผู้ประกอบการรายย่อย รวมถึงพี่น้องมุสลิมที่ต้องการเข้าถึงแหล่งเงินทุนตามหลักการศาสนา พร้อมทั้งเสนอมาตรการช่วยเหลือลูกหนี้เปราะบางที่มีรายได้ฟื้นตัวไม่เต็มที่ตามเงื่อนไขของธนาคาร โดยลดอัตรากำไรให้อีก 0.20% รวมเป็น 0.30% ต่อปี ซึ่งการปรับลดอัตรากำไรสินเชื่อทั้งหมดในครั้งนี้ ครอบคลุมระยะเวลา 6 เดือน และธนาคารยังคงอัตราผลตอบแทนเงินฝากเพื่อประโยชน์สูงสุดของผู้ออมเงิน ให้มีทางเลือกในการหาแหล่งฝากเงินที่มีความมั่นคง ปลอดภัย และถูกต้องตามหลักชะรีอะฮ์
22 ตุลาคม 2567
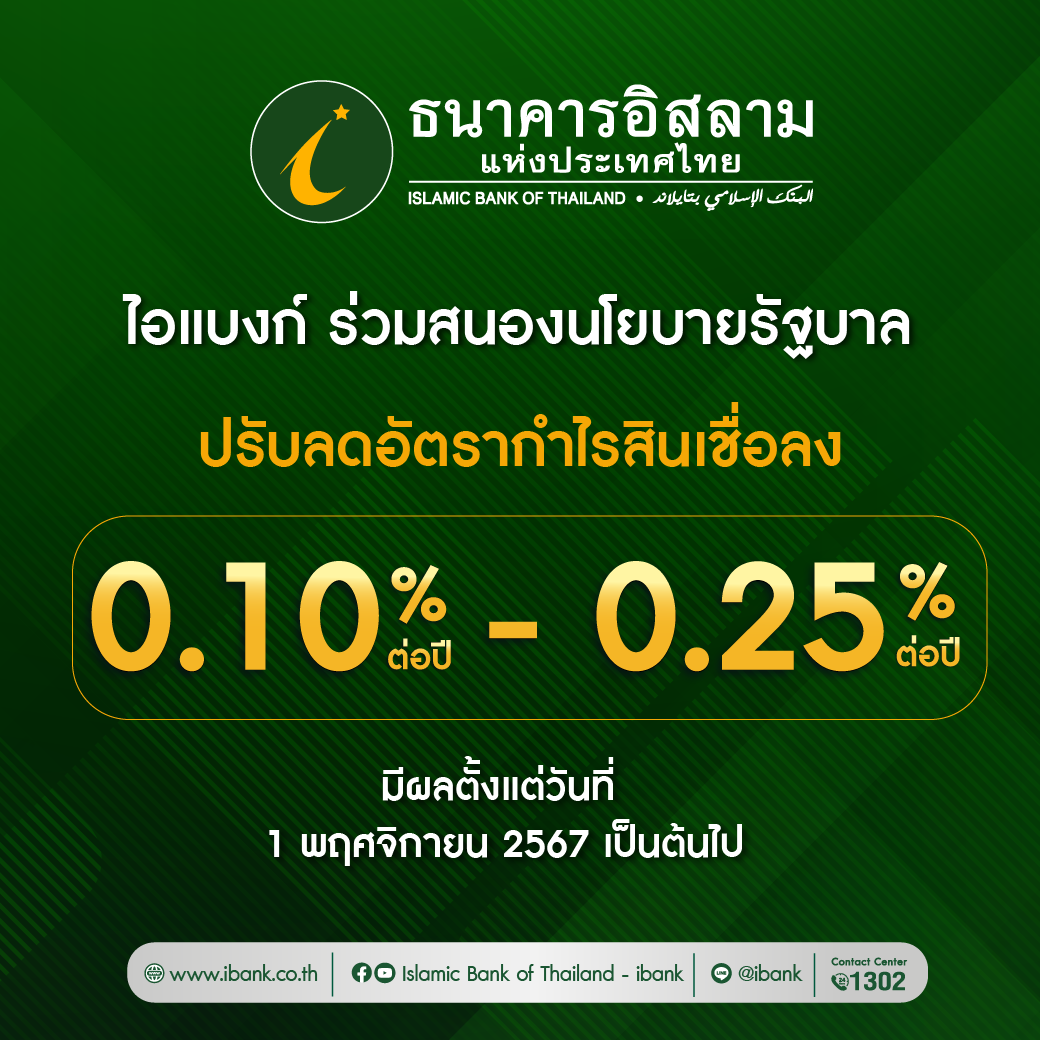
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ร่วมสนองนโยบายรัฐบาลประกาศปรับลดอัตรากำไรลูกค้าสินเชื่อลงสูงสุด 0.25% ต่อปี ตามมติคณะกรรมการนโยบายการเงิน (กนง.) เพื่อลดภาระให้กับลูกค้าสินเชื่อของธนาคาร