ผู้ประกอบการ MSMEs หรือ
ผู้ประกอบการ SMEs (ใช้นิยามเฉพาะเกณฑ์ "รายได้ต่อปี" ของสำนักงาน
ส่งเสริมวิสาหกิจขนาดกลางและขนาด
ย่อม (สสว.)) ที่มีความต้องการวงเงิน
สินเชื่อเพื่อฟื้นฟู รักษา หรือยกระดับศักยภาพธุรกิจ รวมถึงธุรกิจในอุตสาหกรรมเป้าหมายตามแนวทาง Reinvent Thailand และกลุ่มธุรกิจ
เป้าหมายของธนาคาร

โครงการ SMEs Credit Boost ผ่านกลไกการค้ำประกันความเสี่ยงด้านเครดิต
วัตถุประสงค์โครงการ :
เพื่อสนับสนุนให้ผู้ประกอบการรายย่อย (Micro SMEs - MSMEs) ผู้ประกอบการ SMEs ทั่วไป หรือ ผู้ประกอบการอสังหาริมทรัพย์ สามารถเข้าถึงสินเชื่อที่จำเป็นต่อการเพิ่ม
ความสามารถในการแข่งขันได้ตรงกับความต้องการมากขึ้น ขณะเดียวกันก็เพิ่มความมั่นใจในการให้สินเชื่อใหม่แก่ผู้ประกอบการกลุ่มดังกล่าว อันจะช่วยขับเคลื่อนเศรษฐกิจ ยกระดับศักยภาพของประเทศและสนับสนุนการขยายตัวทางเศรษฐกิจในระยะยาว ซึ่งรวมถึงกลุ่มลูกค้า SMEs ที่ได้รับความช่วยเหลือผ่านโครงการภาครัฐที่ผ่านมา เช่น มาตรการพักทรัพย์พักหนี้ (Asset Warehousing) และมาตรการอื่นๆ ที่ยังต้องการการประคับประคองเพื่อให้ธุรกิจดำเนินต่อไปได้
วงเงินโครงการ :
500,000,000.00 บาท (ห้าร้อยล้านบาท)
ระยะเวลาดำเนินโครงการ :
รับคำขอตั้งแต่วันที่ประกาศโครงการ ถึงวันที่ 30 ธันวาคม 2570 หรือจนกว่าวงเงินโครงการจะเต็ม
คุณสมบัติของผู้ขอสินเชื่อ :
ประเภทผู้ประกอบการและกลุ่มเป้าหมาย
1. เป็นผู้ประกอบการ MSMEs หรือ SMEs ที่เป็นบุคคลธรรมดา หรือ นิติบุคคล
ที่จดทะเบียนและประกอบธุรกิจในประเทศไทย

2. เป็นผู้ประกอบการที่มีความต้องการวงเงินสินเชื่อเพื่อวัตถุประสงค์ ดังนี้
• เพื่อฟื้นฟู หรือรักษาศักยภาพของธุรกิจ หรือยกระดับศักยภาพธุรกิจ หรือพัฒนา
ความสามารถในการแข่งขัน ซึ่งอาจเป็นธุรกิจที่อยู่ในกลุ่มอุตสาหกรรมเป้าหมาย
ตามแนวนโยบาย Reinvent Thailand ก็ได้ หรือเป็นธุรกิจที่เป็นกลุ่มเป้าหมายของ
ธนาคารเองก็ได้ ได้แก่

- ธุรกิจที่มีการนำดิจิทัลเทคโนโลยีมาใช้ หรือเป็นธุรกิจที่เป็นมิตรกับ
สิงแวดล้อม (Green Finance) - เพื่อช่วยธุรกิจที่ได้รับผลกระทบจากปัญหาเศรษฐกิจ ภัยพิบัติ สาธารณภัยหรือ การก่อวินาศกรรม
- ธุรกิจที่มีการนำดิจิทัลเทคโนโลยีมาใช้ หรือเป็นธุรกิจที่เป็นมิตรกับ
สิ่งแวดล้อม (Green Finance) - เพื่อช่วยธุรกิจที่ได้รับผลกระทบจากปัญหาเศรษฐกิจ ภัยพิบัติ สาธารณภัยหรือ การก่อวินาศกรรม
ประสบการณ์
มีประสบการณ์ในการดำเนินธุรกิจต่อเนื่องไม่น้อยกว่า 2 ปี กรณีเป็นธุรกิจใหม่ ผู้บริหารต้องมีประสบการณ์ในธุรกิจ หรือ ธุรกิจที่เกี่ยวข้อง มาไม่น้อยกว่า 5 ปี
เครดิตบูโร
- ต้องมีสถานะสินเชื่อปัจจุบันเป็นปกติและไม่เป็นลูกหนี้ด้อยคุณภาพ(NPF) ในรอบ 1 ปีที่ผ่านมา
- กรณีผู้ขอสินเชื่อเคยมีการปรับปรุงโครงสร้างหนี้มาก่อน การปรับปรุงโครงสร้างหนี้ต้องผ่านมาแล้วไม่น้อยกว่า 24 เดือน และต้องไม่เคยมีประวัติค้างชำระหลังการปรับปรุงโครงสร้างหนี้ และการชำระหนี้จากการปรับปรุงโครงสร้างหนี้จะต้องมีการชำระส่วนที่เป็นทั้งเงินต้นและกำไร (ดอกเบี้ย)ในช่วง 24 เดือนที่ผ่านมา
วงเงินสินเชื่อต่อราย :
- กรณีผู้ประกอบการรายย่อย (MSMEs) วงเงินสินเชื่อขั้นต่ำ 100,000 บาท
ไม่เกิน 1 ล้านบาท
- กรณีผู้ประกอบการ SMEs ทั่วไป วงเงินสินเชื่อขั้นต่ำ 500,000 บาท
ไม่เกิน 100 ล้านบาท
ระยะเวลาสินเชื่อ :
- กรณีสินเชื่อมีกำหนดระยะเวลา ผ่อนชำระสูงสุดไม่เกิน 7 ปี
- กรณีสินเชื่อหมุนเวียน ทบทวนวงเงินทุกปี
อัตรากำไร :
สำหรับผู้ประกอบการ MSMEs อัตรากำไรผ่อนชำระ (ต่อปี)

หมายเหตุ : อ้างอัตรากำไรจากการขอสินเชื่อใหม่โครงการสินเชื่อมุสลิม เฟรนด์ลี
สำหรับผู้ประกอบการ SMEs อัตรากำไรผ่อนชำระ (ต่อปี)

หมายเหตุ : อ้างอัตรากำไรจากการขอสินเชื่อโครงการสินเชื่อแลนดิง ปิดดีล
(สำหรับผู้ประกอบการที่ไม่มีเครื่องหมายรับรองฮาลาล)
ค่าธรรมเนียม :
1 ค่าธรรมเนียมวิเคราะห์โครงการ Front end Fee
- กรณีวงเงินสินเชื่อไม่เกิน 15 ล้านบาท คิดในอัตราไม่น้อยกว่า 1.25% แต่ไม่เกิน 2.50%
ของวงเงินสินเชื่อ สูงสุดไม่เกิน 250,000 บาท
- กรณีวงเงินสินเชื่อมากกว่า 15 ล้านบาท คิดในอัตราไม่น้อยกว่า 1.25% แต่ไม่เกิน
2.50% ของวงเงินสินเชื่อ
- กรณีลูกค้าทำประกันคุ้มครองวงเงินสินเชื่อ (MRTA/MLTA) 100% ขั้นต่ำ 5 ปี
ลดค่าธรรมเนียม Front End Fee ลง 0.25%
2 ค่าธรรมเนียมชำระคืนเสร็จสิ้นก่อนครบกำหนดอายุสัญญา (Prepayment Fee)
• สำหรับสินเชื่อที่มีกำหนดระยะเวลา กรณีปิดบัญชีก่อนครบกำหนดอายุสัญญาภายใน
ระยะเวลา 5 ปี ให้คิดค่าธรรมเนียมในอัตรา 2.00% ของราคาทุนคงเหลือ
• สำหรับสินเชื่อประเภทอื่น ๆ ให้ยกเว้นการเรียกเก็บค่าธรรมเนียม
3 ไม่มีค่าธรรมเนียมการค้ำประกันโดย บสย.
4 ค่าธรรมเนียมอื่นๆ ให้เป็นไปตามประกาศธนาคาร
ข่าวสารและ
กิจกรรม
+ ดูทั้งหมด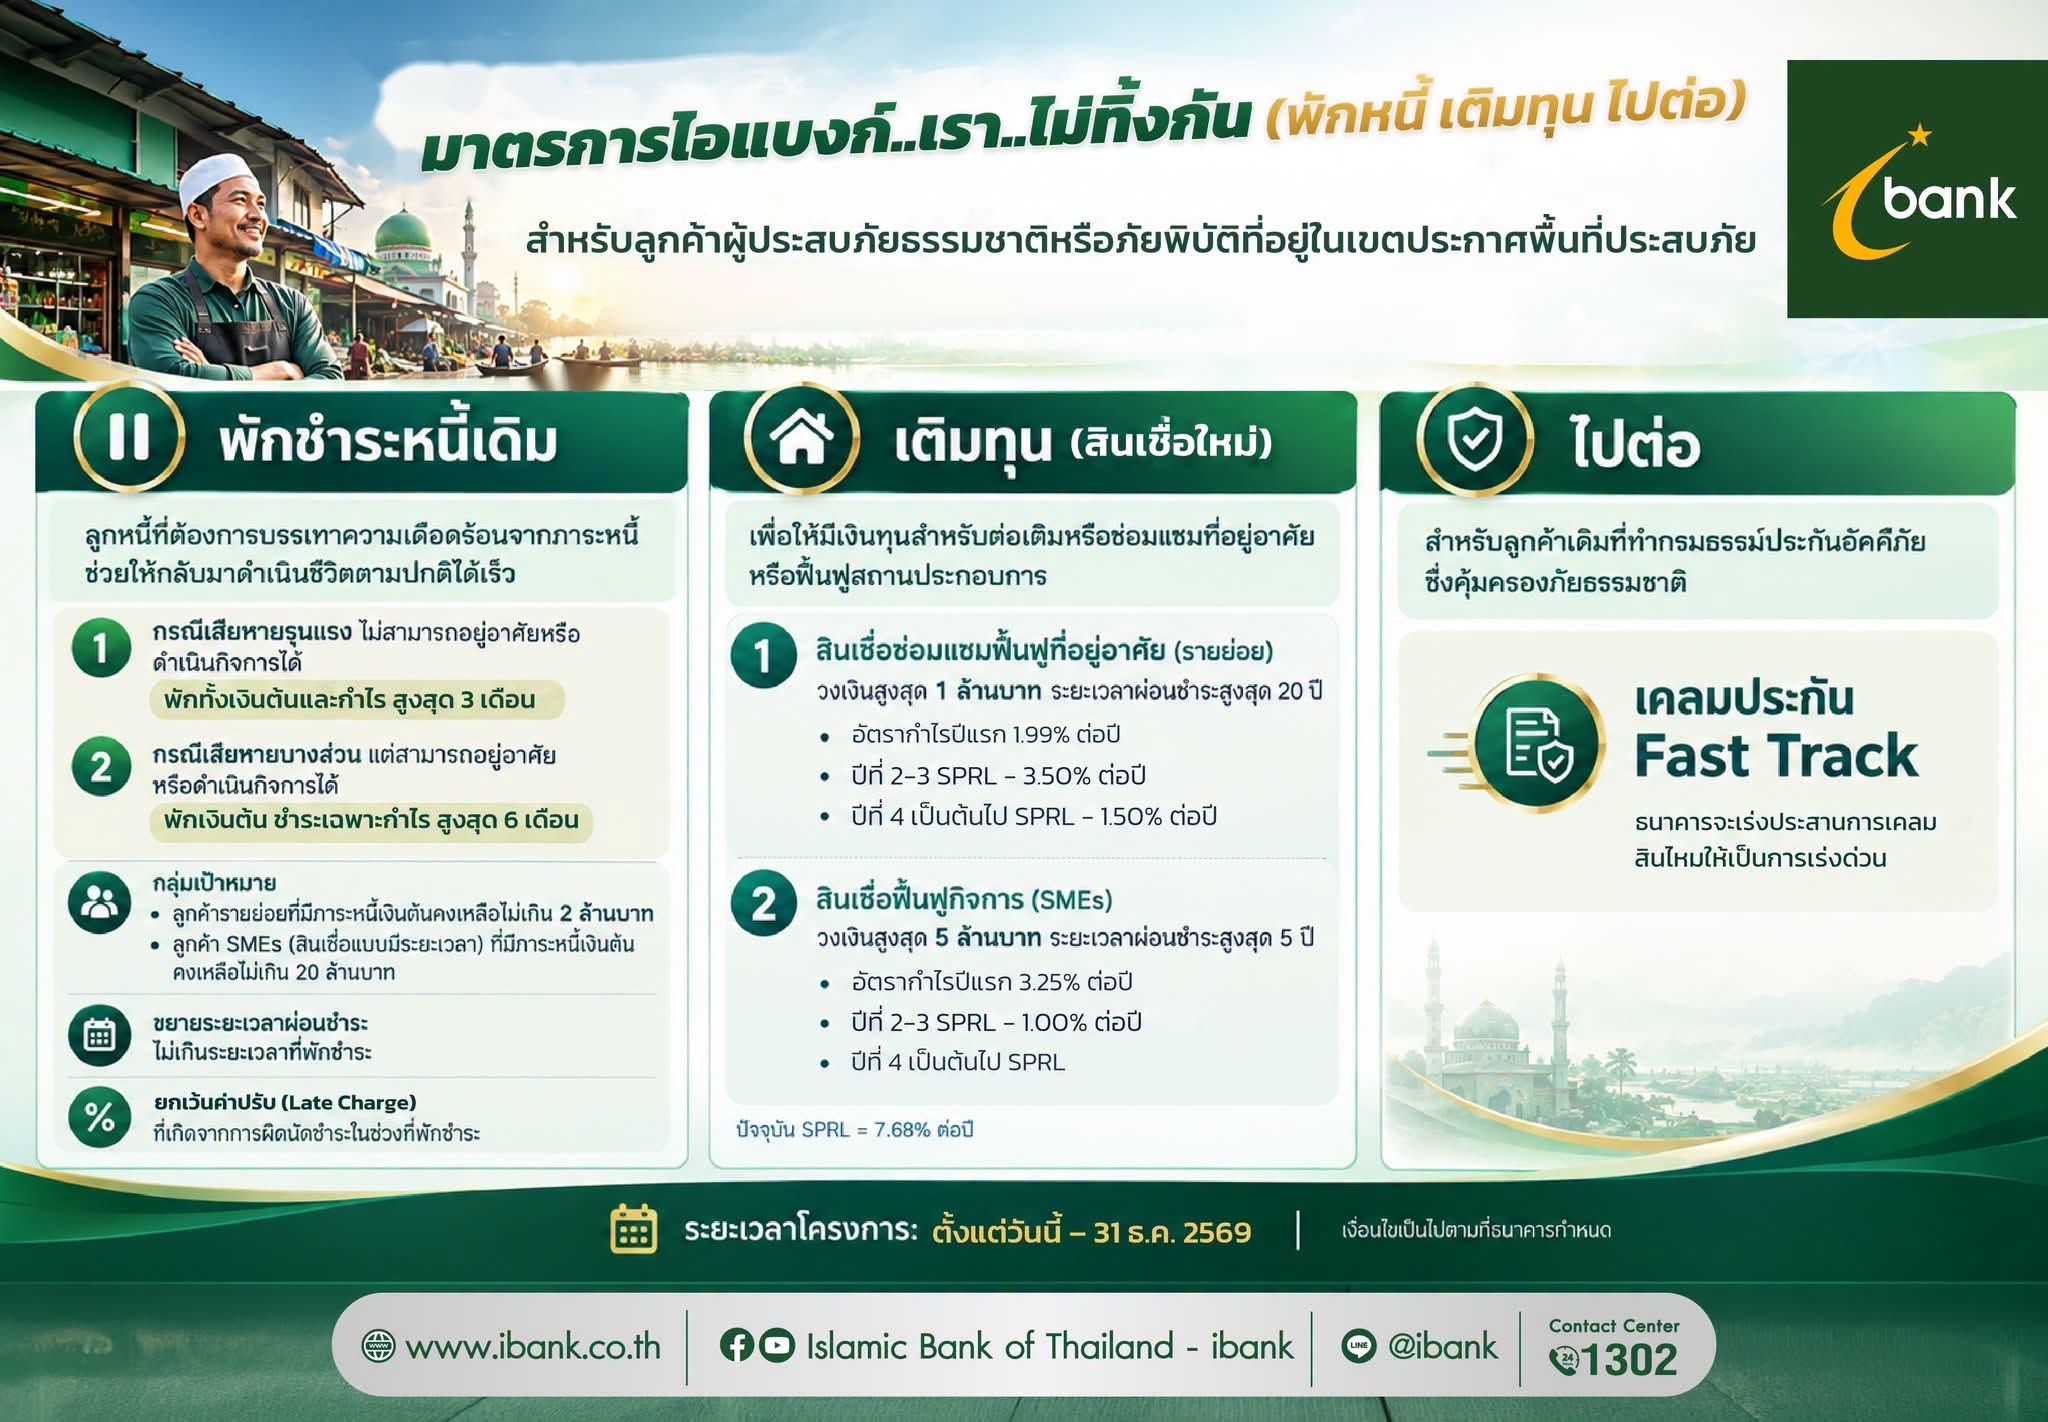
28 กันยายน 2569
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ออก “มาตรการไอแบงก์..เรา..ไม่ทิ้งกัน (พักหนี้ เติมทุน ไปต่อ)” เพื่อบรรเทาความเดือดร้อนของลูกค้าที่ได้รับผลกระทบจากภัยธรรมชาติหรือภัยพิบัติ และอยู่ในเขตประกาศเป็นพื้นที่ประสบภัย มาตรการครอบคลุม 3 ด้าน ได้แก่ การพักชำระหนี้เดิม การเติมทุนด้วยสินเชื่อใหม่เพื่อซ่อมแซมที่อยู่อาศัยและฟื้นฟูกิจการ และการเร่งรัดการเคลมประกันภัย ลูกค้าสามารถยื่นคำขอได้ตั้งแต่วันนี้ถึงวันที่ 31 ธันวาคม 2569

22 กรกฎาคม 2569
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) เดินหน้าผลักดันบทบาทการเงินอิสลามที่ขับเคลื่อนด้วยคุณค่า (Value-Based Banking) สู่เวทีนานาชาติและเวทีฮาลาลระดับประเทศ ผ่านการนำเสนอวิสัยทัศน์ในการประชุมวิชาการระดับนานาชาติ “International Conference on Islamic Economics and Finance for Sustainable Development (IFESDC) 2026” ณ สำนักงานใหญ่ธนาคารโลก กรุงวอชิงตัน ดี.ซี. สหรัฐอเมริกา พร้อมต่อยอดสู่เวที Grand Halal Bangkok 2026 และ Mega Halal Bangkok 2026 เพื่อขับเคลื่อนความร่วมมือระหว่างภาคการเงิน ภาคธุรกิจ และภาคการรับรองมาตรฐานฮาลาล สร้างระบบนิเวศฮาลาล (Halal Ecosystem) ที่เข้มแข็ง และยกระดับเศรษฐกิจฮาลาลไทยสู่เวทีโลก

28 เมษายน 2569
ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ขานรับมติคณะรัฐมนตรี วันที่ 11 เมษายน 2569 เข้าร่วมโครงการปล่อยสินเชื่อต้นทุนต่ำ (Soft Loan) GSB พลิกฟื้นธุรกิจไทย วงเงินรวม 100,000 ล้านบาท เพื่อเสริมสภาพคล่องและกระตุ้นการหมุนเวียนทางเศรษฐกิจ โดยเปิดโอกาสให้ผู้ประกอบการและประชาชนสามารถเข้าถึงแหล่งเงินทุน เริ่มต้นอัตรากำไร 2 ปีแรกไม่เกิน 3.50% ต่อปี